上周三晚上快十点,我窝在沙发上拆外卖,手机弹出来个好友申请,备注是”买了奥体次新房快哭了”。
通过之后对方噼里啪啦打了几百字,说去年为了省点利息,跟着中介的操作把手里的经营贷套出来付了首付,现在刚住满半年,银行的贷后管理函直接寄到了物业。物业给她打电话的时候,她还以为是诈骗。
这不是我今年碰到的第一个这类咨询了。
所谓的”低息置换”,本质是拆东墙补西墙
很多人对经营贷的认知,全来自中介的嘴。说白了,这钱本来是银行放给小微企业,用来进原料、发工资、补流动资金的,利率比普通住房按揭低不少——毕竟是给实体经营的政策性优惠。
但有人就动了歪心思:我要是把这低息的钱套出来,付房子首付,不就比老老实实办按揭省几十万利息?
中介的操作流程说起来也简单:先帮你注册个空壳公司,把你名下原来的房子抵押给银行,申请下来一笔三五年期的经营贷,再把这笔钱绕几个账户转出来,凑成新房的首付。
别信什么”银行查不到资金去向”的鬼话。
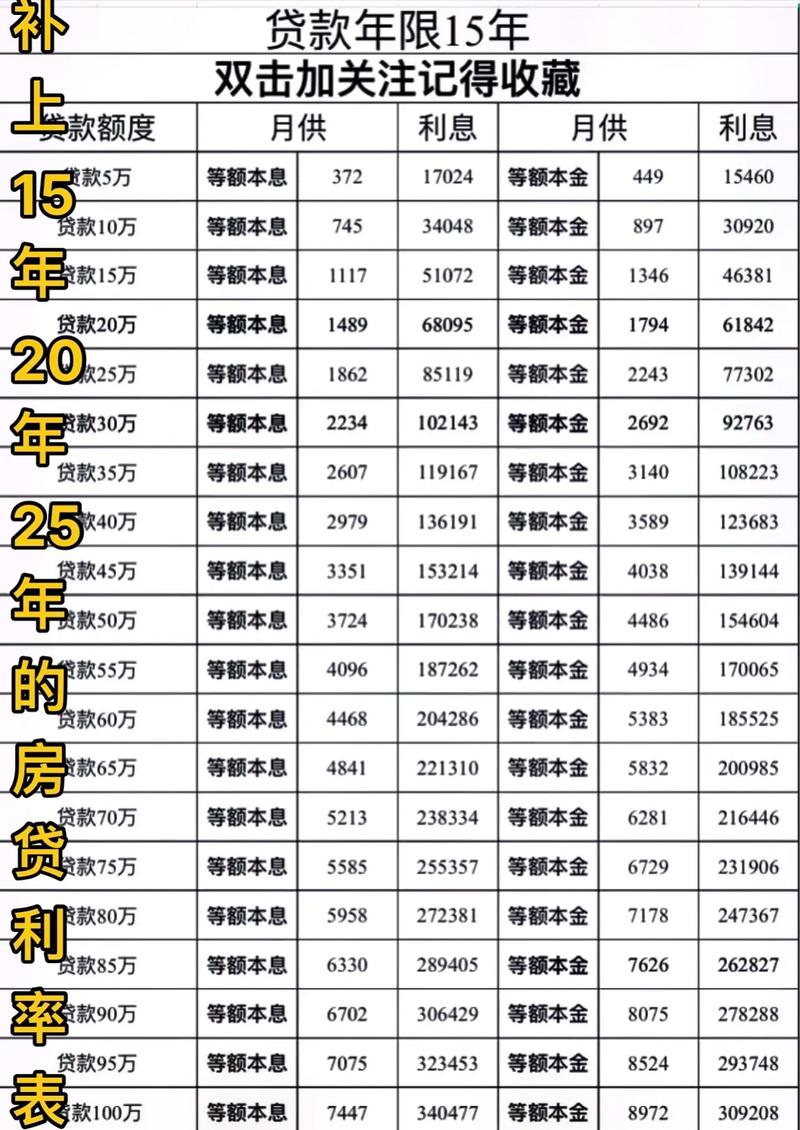
现在银行的贷后管理不是放完款就不管了,是会定期追踪资金流向的。你以为转个两三手就神不知鬼不觉?真要顺藤摸瓜查,你这钱最终流去了开发商的监管账户,一查一个准。
查到了是什么后果?直接要求你在规定时间内把所有经营贷的本金一次性还清,也就是大家常说的抽贷。少则一两百万,多则大几百万,普通家庭谁能一下子拿出来?要么急售房子凑钱,要么逾期上征信,连高铁都坐不了。
真出事了,中介早换了门店联系方式,你找都找不到。
比抽贷更磨人的,是你算不清的隐形成本
很多人当初动心,就是算过一笔账:经营贷利率比首套按揭低个0.8%,贷两百万,三十年下来能省好几十万。但没人给你算后面藏着的隐形成本。
首先是 upfront的成本:空壳公司的注册费、每年的代账费、房产抵押的评估费、公证费,还有中介收的1%-2%的服务费,杂七杂八加起来,大几万先出去了。
然后是持续的成本:经营贷最长也就先息后本三五年,到期是要全额还本金的。哪怕银行允许你续贷,你也得先把欠的本金全还进去,等银行重新审批通过了,才能再把钱贷出来。这中间你要是拿不出钱归本,就得找过桥资金。现在市场上过桥资金一天的利息大概是万五,具体以当地实际市场价格为准,你贷两百万,凑钱凑个十天,一万块就没了。
很多中介当初跟你拍胸脯说”我们有渠道帮你无还本续贷”,真到了政策收紧的时候,银行说不给你续,你找谁去?
举个很实在的例子,我之前碰到个做餐饮的老板,当初为了给儿子买婚房,套了三百万经营贷,去年到期的时候银行政策变了,不给续贷,他急着把自己的老房子挂出去卖,比同小区成交价低了四十万才脱手,算下来根本没省到利息,还亏了一大笔。
哦对,还有人忘了,经营贷的利率是浮动的。今年给你4%左右,具体以当地最新政策为准,明年说不定就涨到5%、6%,根本不像住房按揭,很多地方都是固定利率或者LPR加点浮动,稳定得很。
那些”操作秘籍”,根本兜不住风险
我整理过中介常说的几句”安全承诺”,说穿了都是唬人的。
第一句是”我跟银行经理熟,贷后抽查绝对不会抽到你”。别逗了,现在贷后抽查都是系统随机抽,哪个经理能改系统的结果?真抽到你了,他顶多帮你说两句话,总不能帮你把欠的几百万还了吧?
第二句是”你把钱转去亲戚的公司,走个货款、服务费的账,就查不出来”。现在银行的资金追踪系统,能顺着交易记录查三四手,你那点操作,在风控系统里跟裸奔没区别。
第三句是”我身边好多人都这么操作,两三年了都没事”——那是还没轮到他被抽中。等真的收到银行的催款函,他连哭的地方都没有。
其实说白了,银行的钱从来不会白给你占便宜。那种打着低息旗号让你套经营贷买房的中介,赚的是你的服务费,真出了风险,全得你自己扛。
要是你已经被中介洗脑动了心,先抽个空去家附近的银行个贷窗口,找个大堂经理问清楚经营贷的申请要求和贷后规则,别光听那套”内部渠道”的说辞。
哦对了,要是你已经办了这类操作,最近多盯盯快递和银行短信,别把贷后管理函当垃圾件扔了。
作者|地产
排版|地产
审核|安然