上周去南湖街道办个朋友的房产委托,刚好碰到个96年的小姑娘,蹲在大厅外的台阶上抹眼泪。
她攒了快三年的钱,算着自己社保交了整五年,名下没房,怎么都够格申共有产权房。结果窗口的工作人员翻完她的材料,一句话就给打回来了——前两年她为了给弟弟凑婚房首付,把自己刚工作时买的三十平小公寓挂出去卖了,算下来不符合无房相关的要求。
真的,很多人对申请条件的认知,还停留在“交够社保、名下没房就行”的层面。实际跑过两趟的人都知道,这里面的弯弯绕,比你租房子碰到的奇葩房东还多,对吧。
别光盯着社保,隐形门槛才是刷人的关键
很多人从准备申请的第一天开始,就数着自己社保交了多少个月,生怕少一个月断缴。
但说句实在话,社保年限是最基础的敲门砖,真到审核的时候,最先卡人的根本不是这个。
比如近一定年限内无住房转让记录——这个年限每个城市的要求都不一样,以当地最新政策为准。别觉得你把房子卖了就等于“名下无房”,只要在审核要求的时间范围内有过房产交易记录,不管你卖的是大平层还是小单间,都不符合要求。刚才碰到的那个蹲在台阶上哭的小姑娘,就是栽在这一条上。
还有个容易被忽略的点:家庭成员的房产关联。不是说你自己名下没房就行,如果你配偶、甚至共同申请的家庭成员,在审核周期内有过购房记录,系统联网一查,直接就不符合。
别觉得自己户口单独立户就万事大吉,房产是按家庭整体核算的,哪怕你自己名下没房,只要共同申请人的房产超了当地的保障面积标准,一样过不了审。
收入核算的逻辑,跟你想的完全不一样
很多人对收入门槛的认知,就是“我每个月到手工资不超过当地平均工资就行”。
错。
真的错。
现在的收入核算,根本不是看你银行卡每个月固定到账的工资数。家庭整体的可支配收入,是把公积金、年终奖、兼职收入、甚至你买理财的分红收益全部加总计算的。
之前有个做UI设计的姑娘,每个月到手九千多,在南京也就够糊口,结果审核的时候,系统把她去年拿的三万块年终项目奖、加上每个月两千多的公积金账户余额全算进去,家庭年收入刚好超了线两百块。
就两百块。
她当时在窗口跟工作人员掰扯了快二十分钟,说这部分钱本来就是扣掉的公积金,又拿不出来当生活费,怎么能算收入?没用,政策写在那,算的就是你家庭所有可支配的资金总和,不管你实际花不花。
还有人问,那我把存款转去我朋友账户行不行?别冒这个险。现在的审核不是只看你申请前半年的流水,往前追溯的时间比你想象的长,临时转走的大额资金,一查一个准,轻则驳回申请,重则进保障房申请的黑名单,好几年都不能再申。
别等申请下来了,才发现产权规则跟你想的不一样
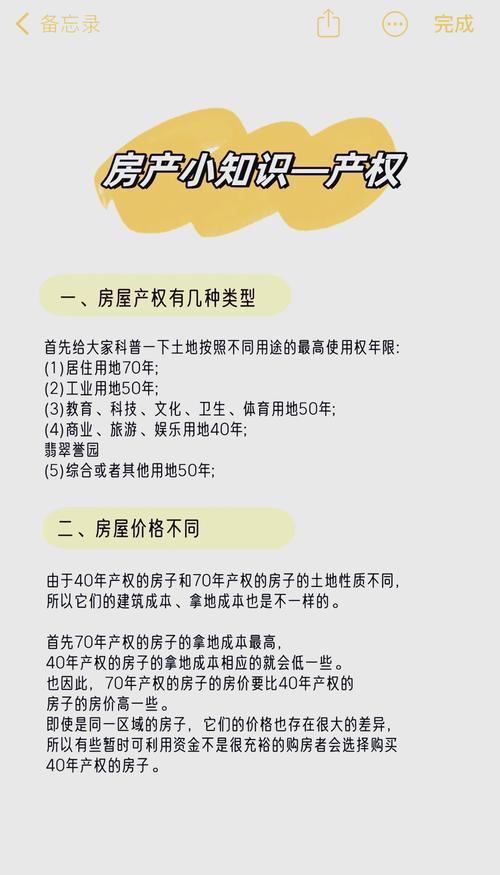
很多人凑条件的时候拼尽全力,根本没仔细看项目的具体产权规则,等拿到钥匙住进去了,才发现跟自己当初想的“花一半钱买全套房”根本不是一回事。
比如共有产权房的产权份额比例、上市交易限制、政府优先回购的规则,每个项目的要求都不一样,不是全市统一的模板。
有的项目是个人拿70%的产权,政府拿30%,住满五年之后可以按当时的评估价把政府那部分产权买过来,变成完全的商品房;有的项目哪怕住满十年,也不能把剩余产权买过来,只能住,不能随便上市交易。
别听那些网上的攻略瞎扯什么“共有产权房就是半买半送”,真到你想换房的时候才知道,你当初买的那部分产权,能不能卖、卖给谁、卖的钱能拿多少,全是提前写在项目出让合同里的。
真打算申请的,别先急着跑银行打半年流水,也别到处找去年的攻略抄材料。先花十分钟,去你户口所在地的街道住房保障窗口,拿一张盖着红章的最新申请条件清单——哪怕是上个月刚发的攻略,都可能因为政策微调,让你白跑两趟。
作者|地产
排版|地产
审核|满满